Tồn kho cuối năm của Trung Quốc được dự báo giảm gần một nửa, từ khoảng 208.000 tấn năm 2025 xuống 106.000 tấn năm 2026.
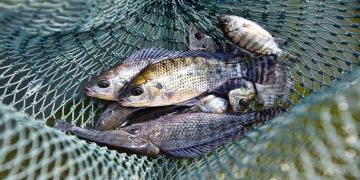
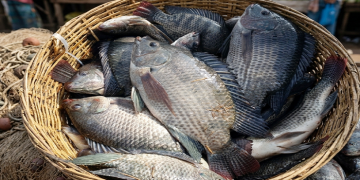
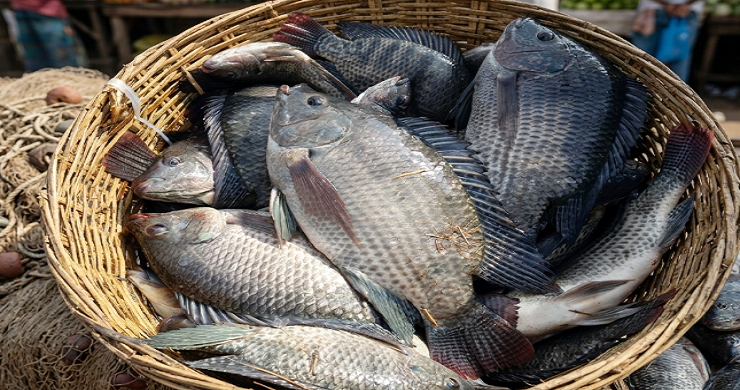
Theo thông tin được Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP) dẫn từ Ocean Treasure, sản lượng cá rô phi Trung Quốc năm 2026 ước đạt khoảng 1,82 triệu tấn, giảm so với mức 1,94 triệu tấn của năm 2025. Tổng nguồn cung, bao gồm cả tồn kho, dự kiến giảm từ 2,11 triệu tấn xuống khoảng 2,05 triệu tấn.
Đáng chú ý, tồn kho cuối năm được dự báo giảm gần một nửa, từ khoảng 208.000 tấn năm 2025 xuống 106.000 tấn năm 2026. Nguyên nhân chủ yếu là lượng cá thả nuôi giảm trong đầu năm, khiến nguồn cá đạt kích cỡ thu hoạch bị hạn chế trong những tháng tiếp theo.
Tình trạng này tập trung tại Quảng Đông và Hải Nam, hai địa phương giữ vai trò quan trọng trong chuỗi cung ứng cá rô phi xuất khẩu của Trung Quốc. Năm 2025, hai tỉnh lần lượt chiếm khoảng 48,77% và 31,48% giá trị xuất khẩu mặt hàng này của nước này.
Theo VASEP, trong tháng 10/2026, giá bán buôn cá rô phi dưới 500 g/con tại Trung Quốc đạt bình quân 10,74 nhân dân tệ/kg, tương đương khoảng 1,60 USD/kg, tăng 8,48% so với tháng 9 và 24,02% so với cùng kỳ năm ngoái.
Với cá cỡ 500–750 g/con, giá bình quân đạt 11,96 nhân dân tệ/kg, tăng 3,64% so với tháng trước và 6,03% so với cùng kỳ năm 2025. Cá trên 1 kg/con có giá bình quân 13,40 nhân dân tệ/kg, tăng 3,72% so với tháng 9.
Dù giá tăng tạo điều kiện cải thiện doanh thu cho người nuôi, chi phí nguyên liệu cao hơn có thể gây sức ép lên biên lợi nhuận của các nhà máy chế biến, đặc biệt khi doanh nghiệp phải cạnh tranh về giá tại thị trường xuất khẩu.
Bên cạnh đó, ngành cá rô phi Trung Quốc còn chịu tác động từ nhu cầu suy yếu tại Mỹ, chi phí logistics và cạnh tranh quốc tế. Dù vậy, nước này vẫn là nhà sản xuất hàng đầu thế giới và đang điều chỉnh dòng thương mại sang những thị trường khác thay vì đơn thuần thu hẹp hoạt động xuất khẩu.
Những biến động tại Trung Quốc diễn ra trong bối cảnh thị trường cá rô phi toàn cầu ngày càng phân hóa theo sản phẩm, giá thành và lợi thế vận chuyển.
Theo báo cáo INFOFISH Tilapia 2025 được VASEP dẫn lại, Trung Quốc tiếp tục dẫn đầu về sản lượng. Tại châu Á, Indonesia đứng thứ hai, tiếp đến là Bangladesh và Việt Nam.
Trung Quốc, Việt Nam, Indonesia và Đài Loan (Trung Quốc) có thế mạnh về cá nguyên con và phi lê đông lạnh với quy mô lớn, phục vụ các thị trường nhạy cảm về giá. Trong khi đó, Brazil, Colombia, Mexico, Honduras và Costa Rica có lợi thế ở phân khúc phi lê tươi nhờ khoảng cách địa lý gần Mỹ, giúp rút ngắn thời gian vận chuyển.
Sự thay đổi đáng chú ý đang diễn ra tại thị trường Mỹ. Trung Quốc vẫn là nhà cung cấp lớn, nhưng lượng hàng vào thị trường này đã giảm, trong khi Indonesia và Việt Nam bắt đầu gia tăng thị phần ở phân khúc phi lê đông lạnh.
Trong quý I/2026, xuất khẩu cá rô phi nguyên con đông lạnh của Trung Quốc tăng mạnh, đặc biệt sang Bờ Biển Ngà, dù lượng hàng vào Mỹ giảm đáng kể. Diễn biến này cho thấy các nhà cung cấp đang điều chỉnh thị trường tiêu thụ để thích ứng với sự thay đổi của nhu cầu.
Trong bối cảnh nguồn nguyên liệu Trung Quốc thắt chặt và dòng thương mại thay đổi, Việt Nam có cơ hội gia tăng hiện diện trên thị trường cá rô phi toàn cầu.
Theo VASEP, trong 8 tháng đầu năm 2026, kim ngạch xuất khẩu cá rô phi của Việt Nam đạt khoảng 90 triệu USD, tăng 43% so với cùng kỳ năm trước. Trong đó, Brazil là thị trường lớn nhất với kim ngạch 44 triệu USD, còn xuất khẩu sang Mỹ đạt 21 triệu USD.
Kết quả này cho thấy cá rô phi Việt Nam đang từng bước mở rộng đầu ra, trong đó Brazil nổi lên như một thị trường đáng chú ý. Tuy nhiên, việc một thị trường chiếm tỷ trọng lớn cũng khiến ngành hàng đối mặt với rủi ro nếu nhu cầu hoặc chính sách nhập khẩu tại đó thay đổi.
Như Quỳnh-Việt Nam hàng ngày